

Eigenwoningforfait: wat het is en hoe je het berekent | Libero Financieel
Heb je een koopwoning? Dan telt de Belastingdienst elk jaar een bedrag bij je inkomen op: het eigenwoningforfait. De gedachte achter het eigenwoningforfait is dat een koopwoning een financieel voordeel oplevert, omdat je in een eigen woning woont en daar woonvoordeel van hebt. Dat fiscale voordeel belast de Belastingdienst via het eigenwoningforfait. Wij leggen je uit hoe je het berekent en wat het betekent voor je belastingaangifte.
Wat is het eigenwoningforfait?
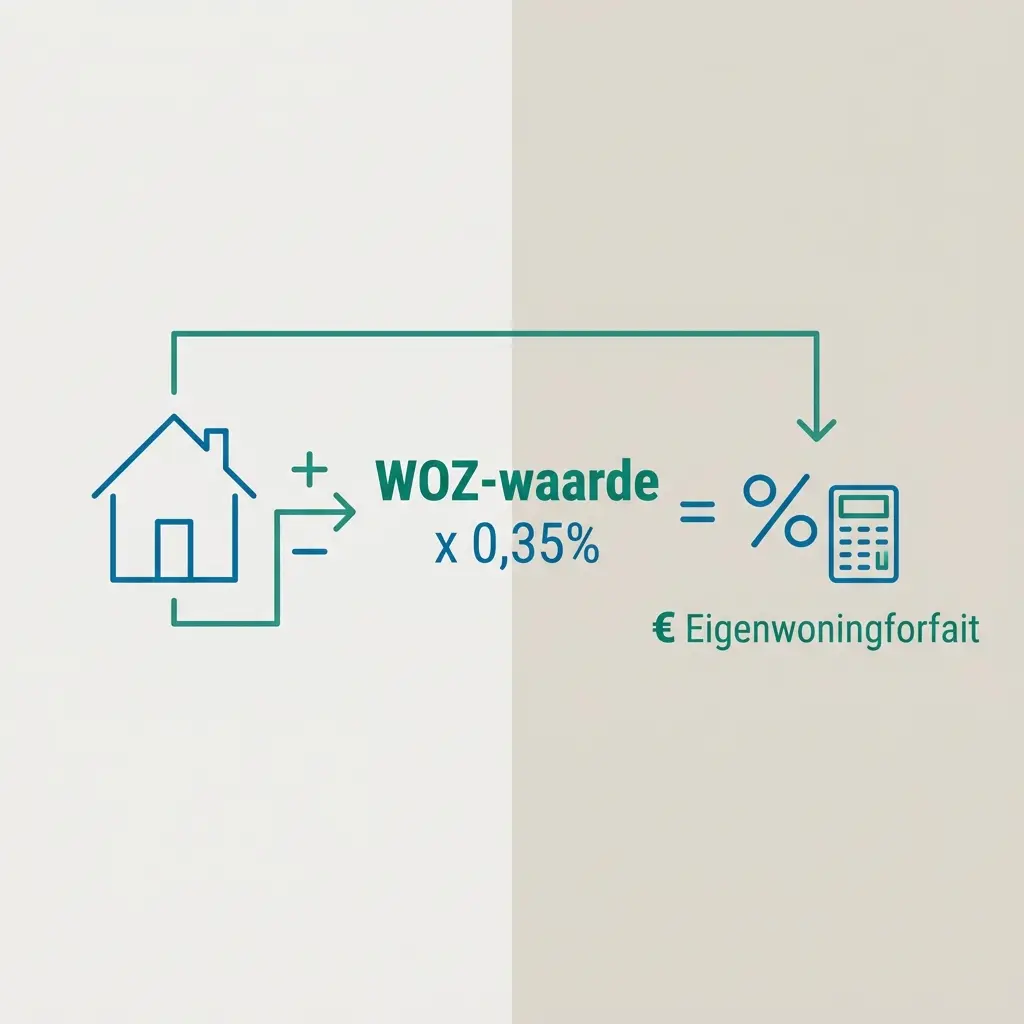
Het eigenwoningforfait is een vast percentage van de WOZ-waarde van je woning, dat wordt opgeteld bij je inkomen in box 1. Het eigenwoningforfait geldt alleen voor de woning die je hoofdverblijf is, niet voor een tweede woning of beleggingspand. Die vallen in box 3 en krijgen geen eigenwoningforfait.
Het eigenwoningforfait wordt verrekend met je hypotheekrenteaftrek. Betaal je meer hypotheekrente dan het eigenwoningforfait, dan houd je per saldo nog steeds belastingvoordeel over. Betaal je weinig of geen hypotheekrente meer, dan kan het eigenwoningforfait juist zwaarder gaan wegen, zoals je verderop leest.
Eigenwoningforfait berekenen met de WOZ-waarde
Je berekent het eigenwoningforfait door de WOZ-waarde van je woning te vermenigvuldigen met het geldende percentage. Voor de meeste woningen geldt in 2026 een vast percentage van 0,35% van de WOZ-waarde.
Rekenvoorbeeld. Stel, de WOZ-waarde van je woning is € 400.000,-. Het eigenwoningforfait komt dan uit op: € 400.000,- × 0,35% = € 1.400,-. Dit bedrag tel je op bij je inkomen in box 1. Betaal je dat jaar bijvoorbeeld € 10.000,- aan hypotheekrente, dan is je inkomen uit eigen woning per saldo negatief: € 1.400,- min € 10.000,- is € 8.600,- negatief. Dat bedrag trek je af van je inkomen, wat je hypotheekrenteaftrek oplevert.
Let op: voor je belastingaangifte gebruik je de WOZ-beschikking die je in het belastingjaar van je aangifte van de gemeente ontvangt. Die beschikking is gebaseerd op de waarde van je woning op de waardepeildatum van 1 januari van het voorgaande jaar. Doe je aangifte over 2026, dan gebruik je dus de WOZ-beschikking die je begin 2026 hebt ontvangen, gebaseerd op de waarde een jaar eerder.
Eigenwoningforfait boven de villagrens: de villataks
Heeft jouw woning een WOZ-waarde van meer dan € 1.350.000,- (de villagrens in 2026)? Dan geldt niet langer 0,35% over het hele bedrag. Over het deel tot de villagrens geldt het reguliere percentage, en over het deel daarboven geldt een fors hoger tarief van 2,35%. Deze extra bijtelling staat bekend als de villataks. Hoe hoger de WOZ-waarde van je woning, hoe groter het effect van deze opslag op je belastbaar inkomen.
Eigenwoningforfait zonder hypotheek: de Wet Hillen
Heb je je hypotheek al (bijna) afgelost, of betaal je weinig hypotheekrente? Dan kan het eigenwoningforfait hoger uitvallen dan je aftrekbare rente. Zonder verdere regeling zou je dan per saldo belasting betalen over een eigen woning zonder schuld. Om dat te voorkomen bestaat de Wet Hillen: een aftrekpost die (een deel van) het verschil tussen het eigenwoningforfait en de hypotheekrente compenseert.
Omdat de regeling sinds 2019 wordt afgebouwd, wordt deze compensatie ieder jaar kleiner en verdwijnt hij uiteindelijk volledig. Hoe verder de afbouw vordert, hoe meer belasting je gaat betalen over het eigenwoningforfait naarmate je hypotheek lager wordt. Dit is een belangrijk punt om mee te wegen als je overweegt extra af te lossen op je hypotheek.
Wanneer geldt geen of een lager eigenwoningforfait?
Verhuizing in hetzelfde jaar
Koop je een andere woning binnen hetzelfde jaar? Dan wordt het eigenwoningforfait naar rato berekend over het aantal dagen dat elke woning je hoofdverblijf was.
Eerste woning later in het jaar
Koop je je eerste woning bijvoorbeeld in april? Dan geldt het eigenwoningforfait vanaf het moment dat de woning je hoofdverblijf is.
Nieuwbouw tijdens de bouw
Bij nieuwbouw geldt nog geen eigenwoningforfait zolang de woning nog niet je hoofdverblijf is.
Tweede woning
Een tweede woning of vakantiewoning valt in box 3. Daarover geldt geen eigenwoningforfait.
Veelgestelde vragen over het eigenwoningforfait
Hoeveel is het eigenwoningforfait in 2026?
Voor de meeste woningen geldt in 2026 een percentage van 0,35% van de WOZ-waarde. Heeft je woning een WOZ-waarde boven de villagrens van € 1.350.000,-? Dan geldt voor het deel daarboven een hoger percentage van 2,35%.
Welke WOZ-waarde gebruik ik voor het eigenwoningforfait?
Je gebruikt de WOZ-beschikking die je in het belastingjaar van je aangifte van de gemeente ontvangt. Die beschikking is gebaseerd op de waarde van je woning op de waardepeildatum van 1 januari van het voorgaande jaar.
Geldt het eigenwoningforfait ook als ik geen hypotheek heb?
Ja, het eigenwoningforfait geldt voor elke eigenaar van een hoofdverblijf, ongeacht of er nog een hypotheek op rust. Heb je geen of een lage hypotheekschuld, dan compenseert de Wet Hillen een deel van het bedrag, al wordt die compensatie jaarlijks kleiner.
Geldt het eigenwoningforfait ook voor mijn tweede woning?
Nee. Een tweede woning of vakantiewoning valt in box 3 (sparen en beleggen) en krijgt geen eigenwoningforfait. Alleen je hoofdverblijf telt mee in box 1.
Vult de Belastingdienst het eigenwoningforfait automatisch in?
Vaak wel, op basis van de bij de Belastingdienst bekende WOZ-waarde. Het is verstandig dit bedrag te controleren met je eigen WOZ-beschikking, vooral als je in de loop van het jaar bent verhuisd.
Eigenwoningforfait en hypotheekrenteaftrek: wij rekenen het voor je uit
Het eigenwoningforfait staat nooit op zichzelf. Wij rekenen voor je uit wat het eigenwoningforfait, de hypotheekrenteaftrek en eventuele Wet Hillen samen betekenen voor je netto maandlasten. Zo weet je precies waar je fiscaal aan toe bent.
Bereken je netto maandlasten Plan een vrijblijvend hypotheekgesprek